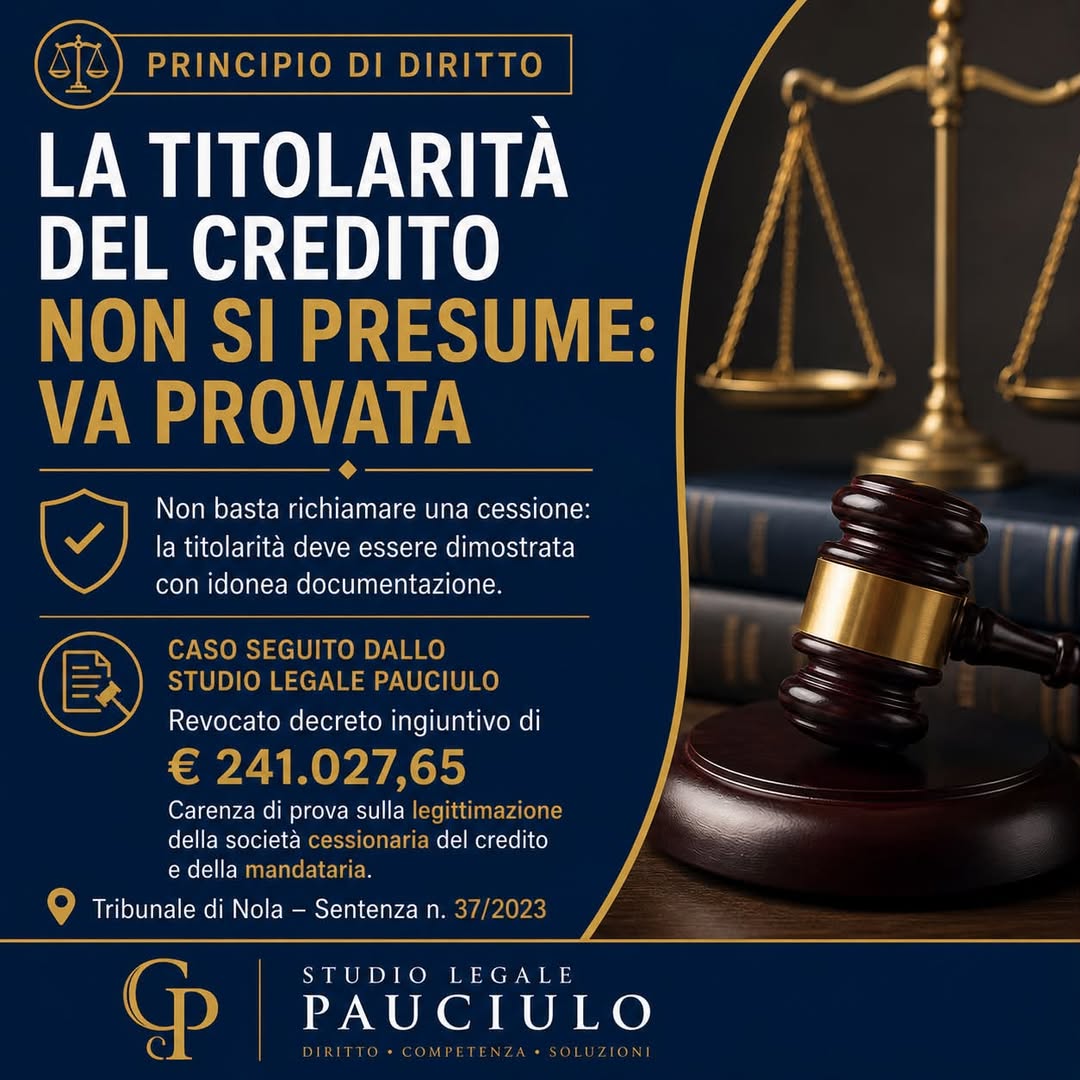
En el litigio bancario, proteger al deudor empieza por respetar rigurosamente la carga de la prueba.
En un proceso seguido por Studio Legale Pauciulo, el Tribunal de Nola estimó la oposición de la sociedad defendida y revocó una orden de pago por € 241.027,65, tras constatar que no se probaban la titularidad del crédito de la demandante ni los poderes de la mandataria de cobro.
El principio: quien reclama debe probar la titularidad
Si el crédito procede de una o varias cesiones, el demandante debe documentar su inclusión efectiva en el perímetro cedido y, si actúa mediante mandatario o gestor, los poderes de representación.
No basta una referencia genérica a la cesión ni documentos que no vinculen con certeza la relación concreta a la transmisión. Publicar el anuncio cumple funciones de publicidad y oponibilidad; su contenido probatorio exige valoración concreta.
Un anuncio detallado con criterios objetivos y precisos puede ayudar a probar la inclusión. Criterios genéricos o impugnaciones específicas de la transmisión exigen más documentos que prueben la titularidad material.
La decisión del Tribunal de Nola
El Tribunal consideró insuficiente la prueba. Los documentos no acreditaban válidamente los poderes de la mandataria ni permitían identificar el crédito reclamado entre los cedidos.
Se revocó por ello la orden, sin necesidad de resolver las demás cuestiones de fondo.
Por qué es decisiva la revisión documental
El asunto muestra que el análisis documental puede ser decisivo incluso en procedimientos monitorios relativos a créditos bancarios o titulizados.
Cada controversia es distinta, pero revisar la cadena de cesiones, la identificación del crédito y los poderes de quien reclama suele ser el primer paso para detectar carencias probatorias.
Defender derechos exige aplicar correctamente las reglas procesales y examinar cuidadosamente las pruebas.