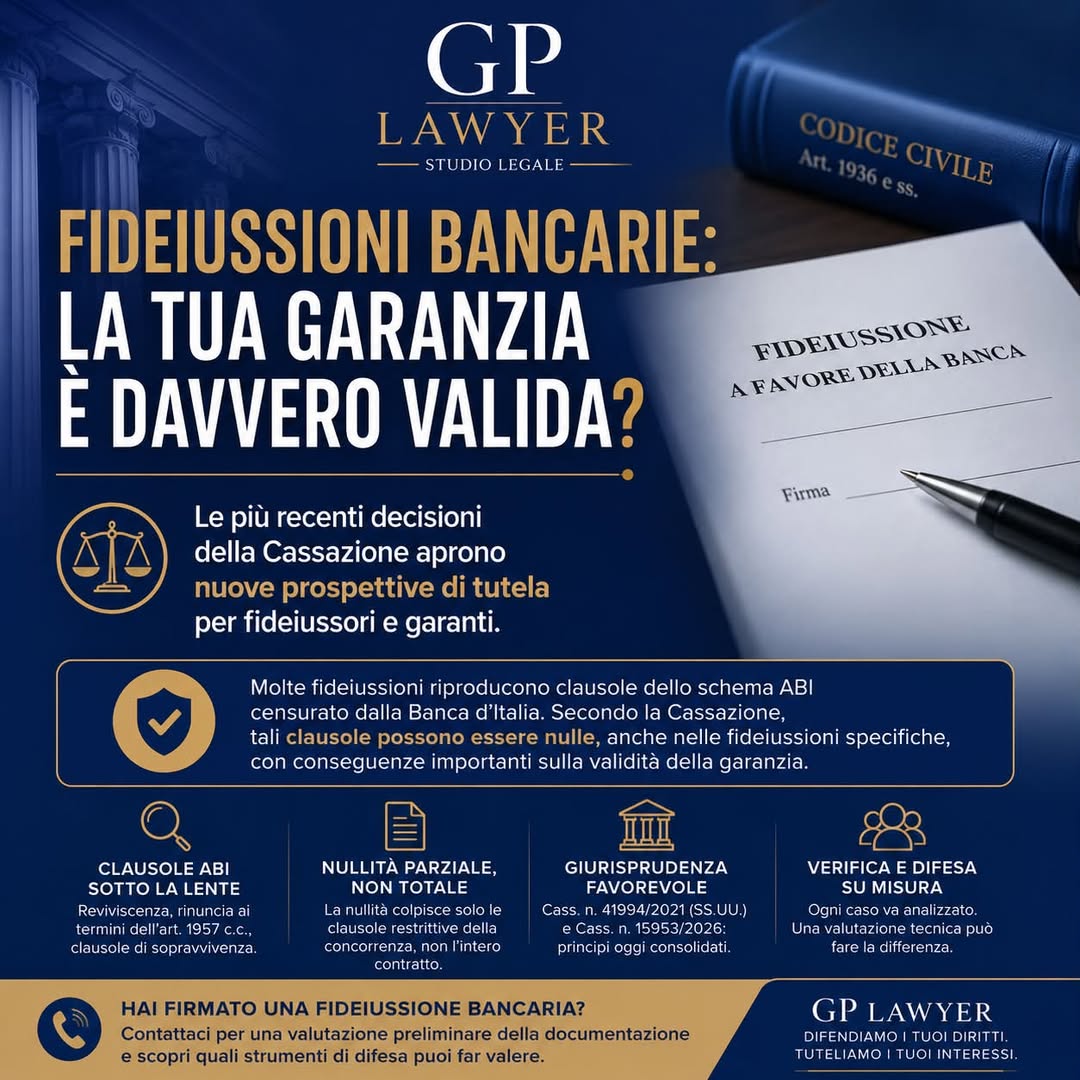
Molti imprenditori, soci e familiari hanno sottoscritto negli anni fideiussioni richieste dalle banche per ottenere finanziamenti, aperture di credito o affidamenti. Quello che pochi sanno è che non tutte le fideiussioni sono valide in ogni loro parte.
La giurisprudenza della Corte di Cassazione ha consolidato un principio importante: i contratti di fideiussione che riproducono le clausole dello schema ABI censurato dalla Banca d’Italia possono essere affetti da nullità parziale, con conseguenze rilevanti sulla possibilità della banca di far valere la garanzia.
Le Sezioni Unite, con la sentenza n. 41994 del 30 dicembre 2021, hanno chiarito che la nullità riguarda, di regola, le clausole riproduttive dell’intesa anticoncorrenziale, mentre il resto del contratto rimane valido, salvo che sia dimostrato che le parti non lo avrebbero concluso senza quelle clausole.
La Cassazione, con la sentenza n. 15953 del 24 maggio 2026, ha inoltre precisato che tale principio può trovare applicazione non soltanto alle fideiussioni omnibus, ma anche alle fideiussioni specifiche collegate a una determinata operazione, purché sia accertato il nesso funzionale con l’intesa vietata.
Quali sono le clausole maggiormente contestate?
Le verifiche riguardano in particolare le clausole nn. 2, 6 e 8 dello schema ABI:
- clausola di reviviscenza, che impone al fideiussore di rimborsare alla banca le somme restituite a seguito di annullamento, inefficacia o revoca dei pagamenti ricevuti;
- clausola di deroga all’art. 1957 c.c., che dispensa la banca dal rispetto del termine previsto dalla norma per conservare la garanzia;
- clausola di sopravvivenza, che mantiene l’obbligo del garante anche quando l’obbligazione del debitore verso la banca sia dichiarata invalida.
Attenzione: non tutte le fideiussioni sono automaticamente nulle
La semplice presenza di una fideiussione bancaria non significa automaticamente che essa sia invalida. Occorre verificare:
- l’epoca di sottoscrizione;
- il testo effettivamente utilizzato;
- la corrispondenza con le clausole censurate;
- il collegamento con l’intesa anticoncorrenziale;
- la concreta incidenza delle clausole nel singolo rapporto.
Solo un’analisi tecnica della documentazione può stabilire se ricorrano i presupposti per eccepire la nullità parziale o per far valere ulteriori difese, come la decadenza della banca ai sensi dell’art. 1957 c.c., quando applicabile.
Perché è importante una verifica oggi?
Molti decreti ingiuntivi e molte richieste di pagamento vengono ancora fondati su fideiussioni sottoscritte anni fa. Una verifica preventiva può consentire di accertare se la banca possa effettivamente far valere la garanzia oppure se esistano strumenti di difesa riconosciuti dalla giurisprudenza.
Hai firmato una fideiussione bancaria?
Lo Studio Legale Pauciulo può effettuare una valutazione preliminare della documentazione per verificare la presenza di eventuali clausole nulle e individuare le possibili strategie difensive alla luce dei più recenti orientamenti della Corte di Cassazione.